AI数据中心需求持续增长,推动Arm授权业务大幅扩张,但投资者对其AI业务的商业化进度提出了更高要求。
尽管公司第二财季营收和调整后每股收益均超过市场预期,第三财季营收指引仅略高于分析师平均预测,未能满足部分投资者的更高期待。
Arm Holdings周三公布的2027财年第二季度业绩显示,截至9月30日的季度,公司营收同比增长27%至14.43亿美元,连续第五个季度实现超过20%的同比增长;Non-GAAP每股收益为0.52美元,同比增长33%。
两项指标均超过市场预期,分析师此前平均预计营收为13.8亿美元、调整后每股收益为0.47美元。
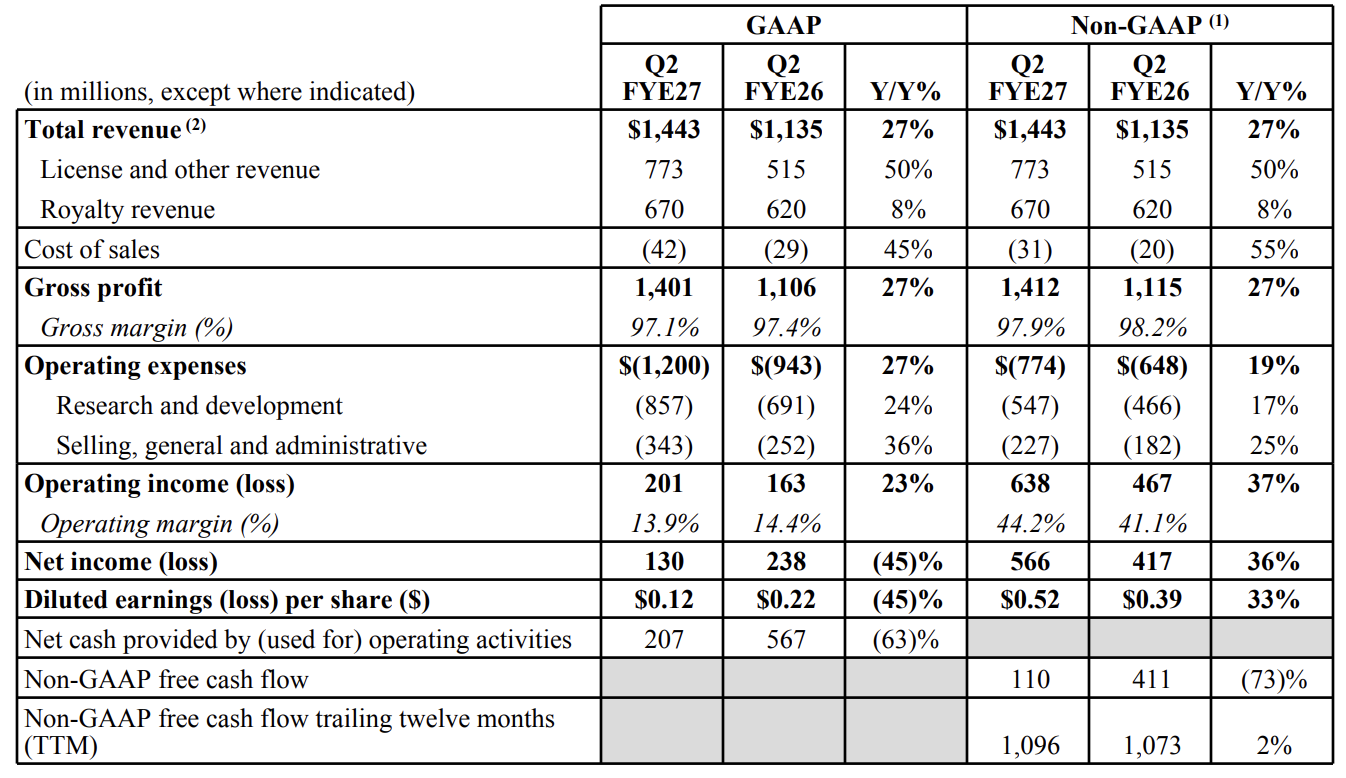
然而,业绩指引并未带来同等程度的惊喜。Arm预计第三财季营收约为15.4亿美元,上下浮动5000万美元,略高于分析师平均预期的15.3亿美元。据彭博,部分分析师的预测已接近17亿美元。
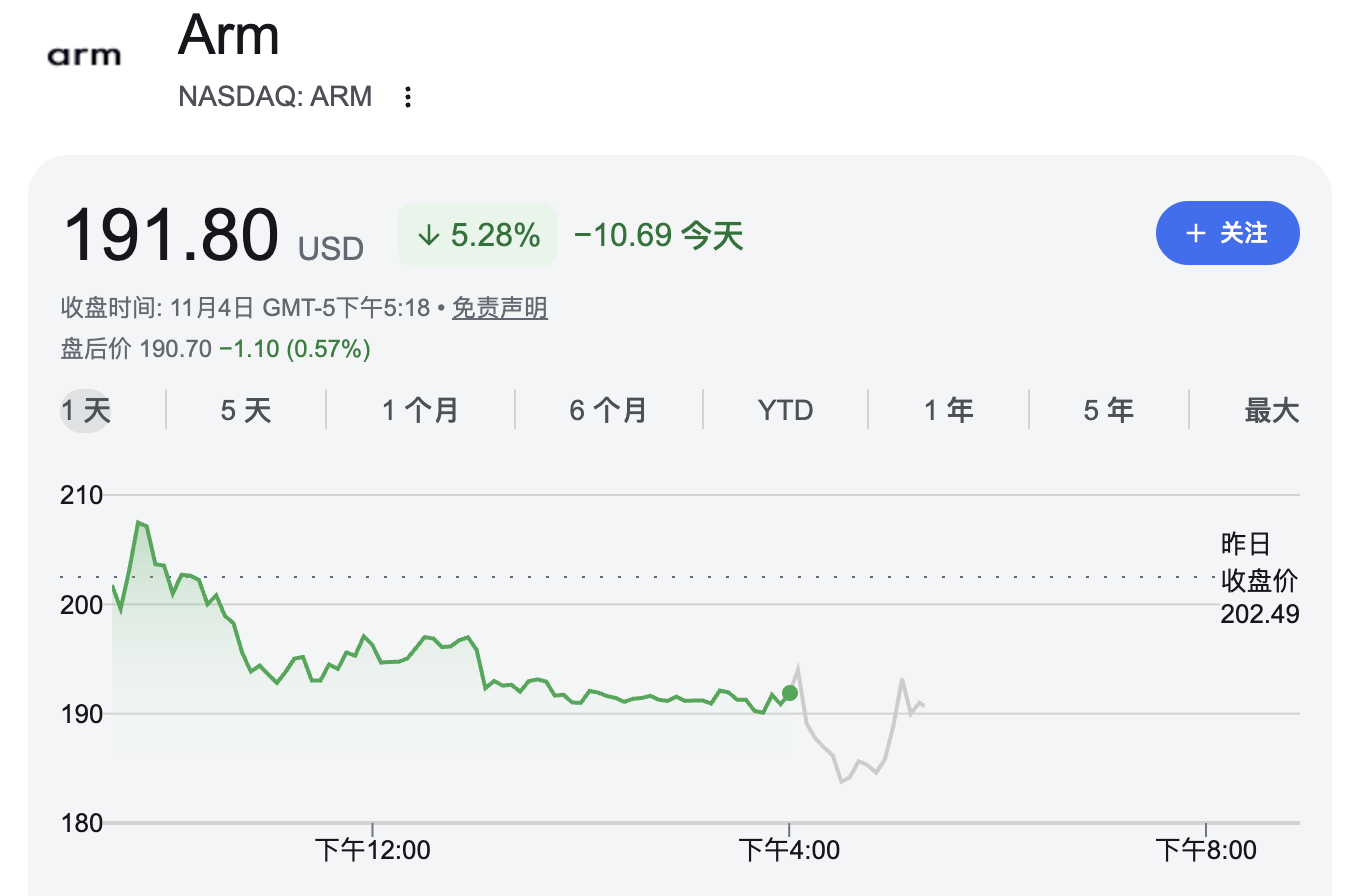
财报公布后,Arm股价在盘后交易中一度下跌约4%,随后上涨,截至发稿下跌0.6%。反映出市场对公司AI数据中心业务的增长兑现速度抱有更高期待。
授权收入增长50%,特许权使用费仅增长8%
从收入结构看,AI需求对Arm业务的拉动呈现出明显分化。
第二财季,Arm授权及其他收入同比增长50%至7.73亿美元,显著超过分析师预期的6.25亿美元;特许权使用费收入则同比增长8%至6.70亿美元,低于市场预期的7.21亿美元。
授权收入的强劲增长,主要来自客户对Arm知识产权(IP)的需求增加,以及多笔大额授权协议的签订和收入确认时点变化。公司披露,年度化合同价值(ACV)同比增长12%至17.90亿美元。
Arm表示,随着客户在芯片设计中集成性能更强的CPU、GPU和NPU,系统复杂度及功耗约束不断提高,推动客户增加对Arm技术的投入。
特许权使用费收入则主要取决于客户采用Arm技术的芯片实际出货情况。Arm称,本季度版税收入增长受到Armv9架构、Arm计算子系统(CSS)等较高费率技术采用增加,以及数据中心芯片部署扩大的推动,但部分被存储器价格上涨对智能手机市场造成的影响所抵消。
这一差异也构成了本季度业绩的重要看点:客户对Arm技术的前期投入正在加速,但授权收入增长尚未完全转化为特许权使用费的同步增长。Arm管理层认为,授权业务的强劲势头是未来版税收入增长的重要先行指标,随着新设计进入量产,特许权使用费收入有望加速增长。
数据中心版税翻倍,Arm服务器市场份额有望突破60%
数据中心仍是Arm本季度最突出的增长领域。
公司股东信显示,第二财季数据中心特许权使用费收入同比翻倍。Arm基于自身架构的服务器芯片在主要超大规模云服务商中的市场份额,已从2024年的15%升至2025年的50%以上。
随着Google Axion、AWS Graviton、Microsoft Cobalt以及NVIDIA相关平台持续扩大部署,公司预计这一比例到2026年底将超过60%。
Arm表示,AI应用正从以提示词驱动的交互模式向持续运行的智能体(Agent)演进。智能体需要执行软件、调用工具,并在不同加速器调用之间协调任务,这使得CPU在AI数据中心中的作用进一步增强。
与此同时,数据中心电力供应日益成为基础设施扩张的约束,Arm强调其低功耗架构有助于在既有电力条件下提供更多计算能力。
客户部署进展也在扩大。Arm在股东信中提及,亚马逊此前披露Graviton收入承诺同比增长超过20倍,微软强调Arm架构Cobalt CPU获得强劲采用,谷歌则将Axion视为其AI基础设施的重要组成部分。NVIDIA也在扩大基于Arm架构的Vera CPU平台应用,该平台已在Oracle Cloud Infrastructure上线,并部署于OpenAI生产环境。
此外,Arm本季度推出Neoverse CSS N4,面向CPU、网络、基础设施管理和安全等领域的芯片开发。公司称,与上一代产品相比,该方案每插槽性能最高提升一倍,每瓦性能提高25%。
自研AGI CPU订单延伸至2027年,目标收入最高20亿美元
在传统IP授权业务之外,Arm正尝试进一步向完整芯片产品市场拓展。
公司今年3月宣布进军完整芯片业务,推出面向AI数据中心的AGI CPU。Arm此前在产品发布时披露获得约10亿美元订单。此次财报中,公司表示,来自多家客户的采购订单已覆盖至2027年,首批商业交付仍按计划于2027财年第四季度启动。
Arm预计,AGI CPU在2027和2028两个财年累计收入最高可达20亿美元。首席执行官Rene Haas表示,过去90天公司对实现这一目标的信心进一步增强,并称如果供应能力更充足,实际销售额可能更高。
Haas还向路透表示,Arm已与台积电及其他芯片供应商合作,以确保足够的原材料供应,支撑上述20亿美元收入目标。Oracle Cloud Infrastructure计划于2027年提供基于Arm AGI CPU的云实例。
这项业务意味着Arm正在从传统的半导体架构和IP授权供应商,向直接销售自研处理器的芯片公司转型。相比授权模式,完整芯片业务有望拓展公司的收入来源,但也意味着其需要进一步应对供应链、产能和产品交付等挑战。
本文来自华尔街见闻,欢迎下载APP查看更多


精彩评论(24条)
加入讨论
数据专家
这篇文章太棒了!MK体育1的赛事解读总是那么透彻,,让我对局势有了更清晰的认识。你们的平台真的让我省了不少时间去找信息。
资深评论员
作为一名体育迷,我一直在寻找一个可靠的平台来获取赛事资讯,MK体育1简直是我的救星!你们的模块化布局太赞了,找起比赛信息来简直是秒速。强烈推荐!
MK体育1官方团队
看到MK体育1的文章,我才明白原来体育赛事信息可以这么“玩”!你们的平台不仅内容丰富,而且体验超流畅,再也不用担心卡顿了。点赞!
战术解析师
MK体育1的“留白艺术”分析太到位了!确实,有时候信息太多反而让人抓不住重点。你们能把核心信息提炼出来,让我感觉很轻松。
发表你的看法